
Accident à l’étranger : comment être indemnisé depuis la France
Un accident de la route survenu pendant vos vacances à l’étranger ajoute à l’épreuve physique une inquiétude bien concrète : à qui s’adresser pour être indemnisé, dans quelle langue, selon quel droit ? Rassurez-vous : des mécanismes européens et français permettent de mener votre demande depuis la France. Voici vos interlocuteurs, vos délais et la stratégie pour faire valoir votre préjudice.
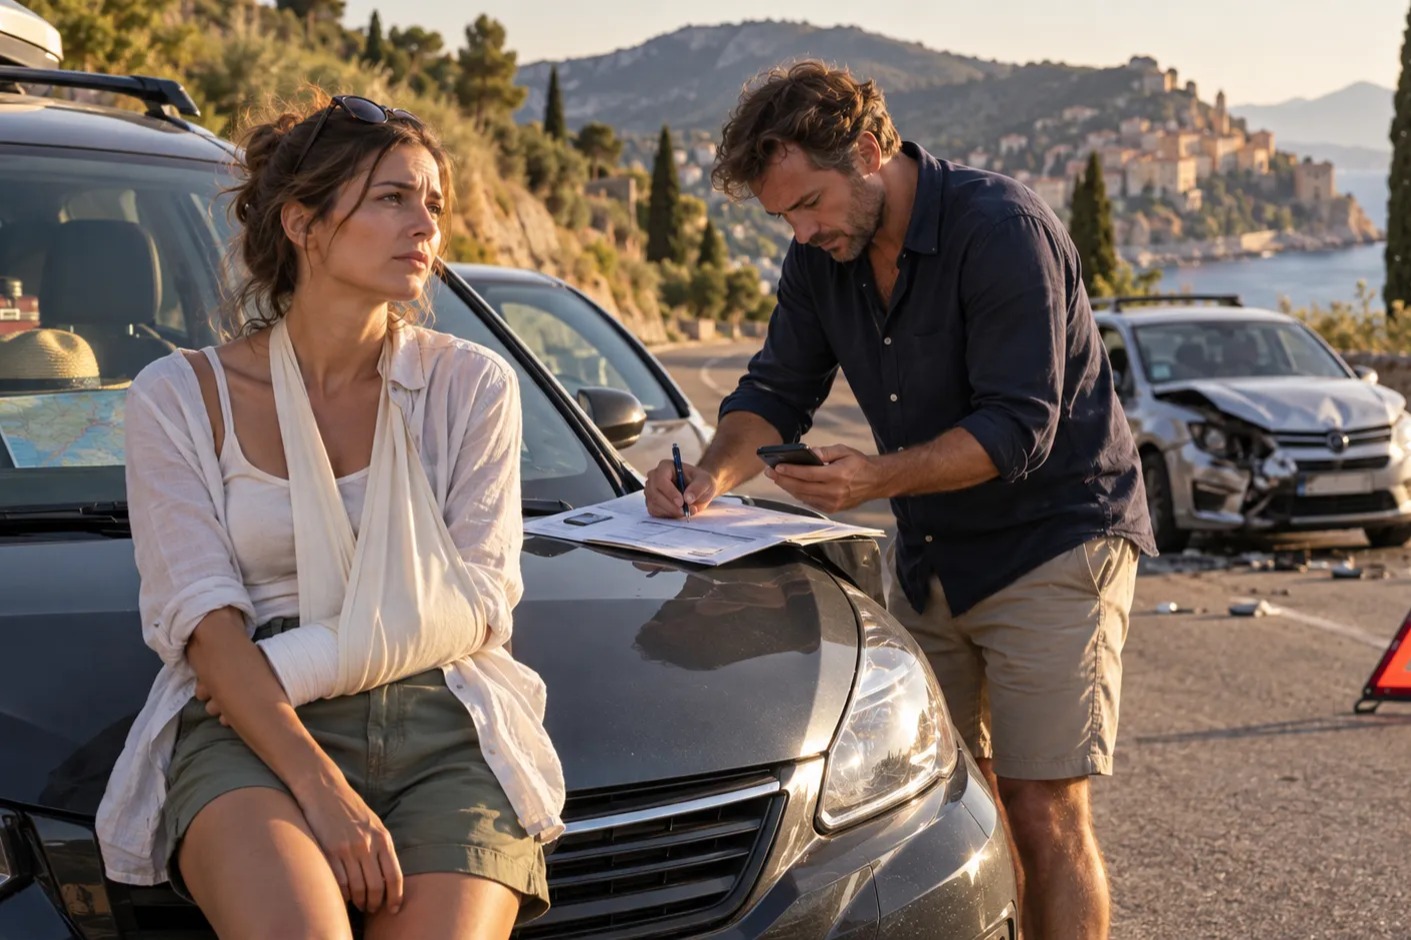
Chaque été, des millions de Français prennent la route vers l'Espagne, l'Italie, le Portugal ou plus loin encore. Et chaque été, certains d'entre eux vivent l'épreuve d'un accident à l'étranger : collision sur une autoroute espagnole, refus de priorité en Italie, carambolage sur une route croate. À la douleur et au choc s'ajoute alors une angoisse particulière : celle de devoir faire valoir ses droits face à un assureur étranger, dans une langue et un système juridique inconnus.
Il est essentiel de savoir que vous n'êtes pas démuni. Des mécanismes européens et internationaux ont précisément été conçus pour que la victime française d'un accident à l'étranger puisse mener sa demande d'indemnisation depuis la France, en français. Mon Accident vous accompagne dans ce parcours, avec zéro avance de frais et un médecin conseil indépendant à vos côtés.
Quel droit s'applique après un accident hors de France ?
Première question, souvent source de confusion : la loi Badinter du 5 juillet 1985 ne s'applique en principe qu'aux accidents survenus sur le territoire français. Pour un accident survenu hors de France, c'est généralement le droit du pays de l'accident qui régit l'indemnisation — avec des règles d'évaluation du préjudice parfois très différentes des nôtres.
Concrètement, cela ne signifie pas que vous devez engager une procédure dans ce pays. Grâce au système de la carte verte, qui réunit près d'une cinquantaine de pays, et aux directives européennes sur l'assurance automobile, la victime peut adresser sa demande à des interlocuteurs situés en France. C'est là que se joue l'essentiel de votre stratégie.
Vos trois interlocuteurs pour être indemnisé depuis la France
Selon la situation, trois voies s'ouvrent à vous. Elles obéissent à un ordre logique qu'il faut respecter pour ne pas perdre de temps.
Le représentant en France de l'assureur étranger
Tout assureur automobile de l'Espace économique européen doit désigner dans chaque pays membre un représentant chargé du règlement des sinistres. En pratique : si un conducteur italien vous a percuté en Italie, son assureur dispose d'un correspondant en France, auquel vous adressez votre demande d'indemnisation en français. Ce représentant doit vous apporter une réponse motivée dans un délai de trois mois. L'identification de ce correspondant passe par l'organisme d'information français ; nous nous en chargeons pour vous.
Le Bureau Central Français
Par ailleurs, lorsque l'accident a lieu en France mais qu'il implique un véhicule immatriculé à l'étranger, c'est le Bureau Central Français (BCF) qui fait le lien avec l'assureur étranger. Ce cas de figure concerne par exemple la collision avec un poids lourd immatriculé hors de France sur une autoroute française. La loi Badinter s'applique alors pleinement, puisque l'accident est survenu sur le territoire national.
Le fonds de garantie, filet de sécurité de la victime
Que se passe-t-il si l'assureur étranger reste silencieux, n'a pas de représentant en France, ou si le responsable n'est ni identifié ni assuré ? C'est ici qu'intervient le fonds de garantie (FGAO). Une victime résidant habituellement en France peut le saisir après un accident à l'étranger survenu dans un pays du système de la carte verte, notamment lorsqu'aucune réponse motivée n'est apportée dans les trois mois ou qu'aucun représentant n'a été désigné. Un point souvent sous-estimé : le FGAO n'intervient qu'en dernier recours, et sa saisine obéit à des délais stricts.
Les délais à connaître pour ne pas perdre vos droits
Le facteur temps est déterminant dans ces dossiers internationaux. À titre indicatif, retenez les repères suivants :
- Trois mois : délai de réponse motivée imposé au représentant de l'assureur étranger après votre demande d'indemnisation.
- Un an : délai pour saisir le FGAO lorsque le responsable est connu mais que l'indemnisation échoue.
- Trois ans : délai de saisine en cas de conducteur non identifié, notamment après un délit de fuite.
- Huit mois : délai dont dispose le FGAO, à compter de la réception du dossier complet, pour formuler une offre.
Ces délais varient selon les circonstances et le pays concerné — chaque dossier est évalué individuellement. D'où l'importance de ne pas attendre le retour complet à la vie normale pour engager la démarche.
Construire votre dossier depuis la France : la méthode
Au-delà des interlocuteurs, la qualité du dossier fait la différence entre une indemnisation au rabais et la réparation de votre préjudice réel. Trois piliers :
Les preuves de l'accident. Constat amiable européen (le formulaire est identique dans toute l'Europe, seules les langues changent), rapport de police local, coordonnées des témoins, photographies des véhicules et des lieux. Si vous rentrez en France sans ces éléments, tout n'est pas perdu : nous pouvons solliciter les autorités locales, mais la démarche sera plus longue.
Les preuves médicales. Certificat médical initial (même établi à l'étranger, faites-le traduire), comptes rendus d'hospitalisation, arrêts de travail, justificatifs de rapatriement. Puis, une fois votre état stabilisé (la consolidation), une expertise médicale sérieuse évalue chaque poste de préjudice selon la Nomenclature Dintilhac.
L'assistance d'un médecin conseil indépendant. L'assureur étranger — comme un assureur français — s'appuiera sur son propre médecin. Notre médecin conseil, lui, défend exclusivement vos intérêts lors de l'expertise. C'est souvent à cette étape que se joue la juste évaluation de vos séquelles, de vos souffrances endurées et de votre préjudice professionnel.


